QUINTELA DECLARÓ LA EMERGENCIA CREDITICIA EN LA RIOJA Y CREÓ UN RÉGIMEN CONTRA EL SOBREENDEUDAMIENTO
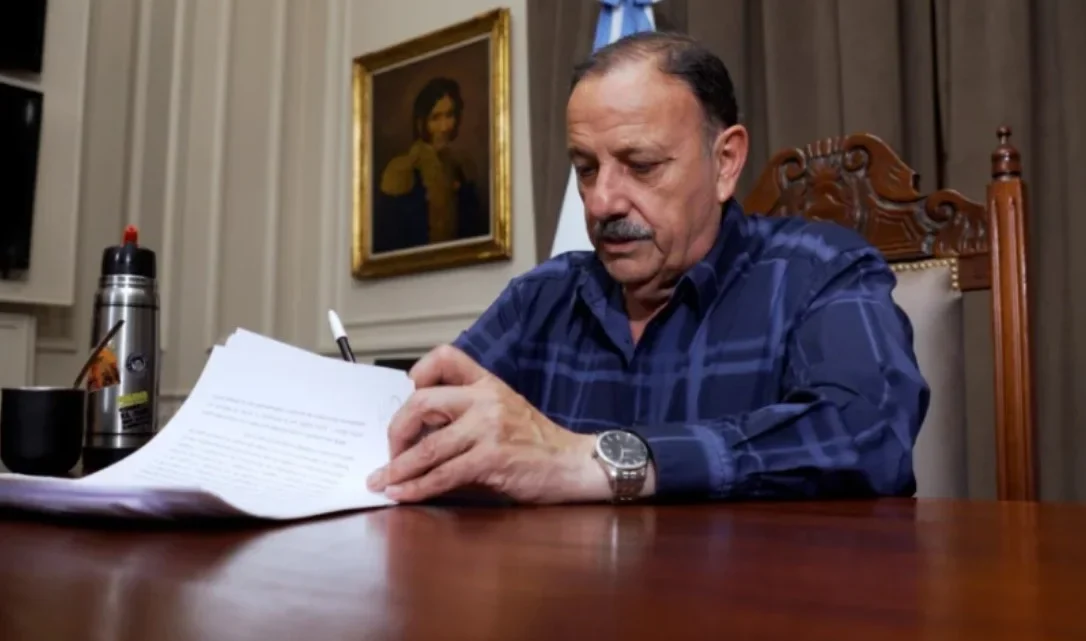
16 septiembre, 2026El gobernador Ricardo Quintela firmó el DNU 1293/2026, posteriormente ratificado por la Legislatura provincial, que establece por 180 días una emergencia económica, crediticia y social vinculada con los préstamos de consumo. La norma incorpora controles sobre prestamistas, fintech y otros proveedores no financieros, fija límites para las tasas y crea mecanismos de conciliación y refinanciación para familias sobreendeudadas.
El gobernador de La Rioja, Ricardo Quintela, avanzó con un nuevo régimen destinado a regular los créditos de consumo y brindar herramientas a las familias que atraviesan situaciones de sobreendeudamiento. La medida fue establecida originalmente mediante el Decreto de Necesidad y Urgencia 1293/2026, firmado el 19 de agosto, y posteriormente fue ratificada por la Legislatura provincial a través de la Ley 10.901, promulgada el 24 de agosto y publicada en el Boletín Oficial el 25 de ese mes.
El régimen declara durante 180 días la emergencia económica, crediticia y social vinculada con las operaciones de crédito destinadas al consumo y establece nuevas herramientas de protección para los usuarios. El objetivo planteado por el Gobierno riojano es intervenir frente a situaciones de endeudamiento que comprometan una parte significativa de los ingresos familiares y controlar prácticas que considera abusivas.
La decisión se tomó en un contexto de aumento de la morosidad en la provincia. De acuerdo con el Mapa de la Deuda elaborado a partir de información de la Central de Deudores del Banco Central de la República Argentina (BCRA), La Rioja registró una tasa de mora del 23,99% en junio de 2026, por encima del resto de las jurisdicciones. En julio, el indicador provincial llegó al 25,72%, según los datos difundidos en el marco de la medida.
El escenario también forma parte de una problemática que se trasladó al ámbito nacional. El aumento del endeudamiento de los hogares llevó al Congreso a incorporar la cuestión de la morosidad familiar entre los temas que comenzaron a ser discutidos durante septiembre. En una sesión especial realizada el 9 de septiembre, la Cámara de Diputados logró avanzar con el tratamiento en comisión de distintos proyectos vinculados con el endeudamiento de las familias.
En La Rioja, el Gobierno decidió avanzar mediante una normativa específica. El nuevo régimen alcanza principalmente a proveedores no financieros de crédito, prestamistas, empresas tecnológicas, plataformas digitales y billeteras virtuales que ofrecen financiamiento para consumo y que no se encuentran sometidos al régimen específico de la Ley de Entidades Financieras.
Los bancos y entidades financieras regulados por el Banco Central quedan fuera del régimen general establecido por la Ley 10.901. Para los proveedores alcanzados, en cambio, se establece un conjunto de obligaciones destinadas a transparentar las operaciones y facilitar el control estatal.
QUÉ CAMBIA PARA LOS CRÉDITOS DE CONSUMO
Uno de los principales puntos de la nueva normativa es la obligación de brindar información clara y completa antes de concretar una operación crediticia.
Los proveedores deberán informar las tasas aplicadas, cuotas, comisiones, seguros, impuestos y demás cargos que formen parte del préstamo, además del costo total de la operación. De esta manera, el usuario debe conocer las condiciones económicas del crédito antes de asumir la obligación.
La normativa también toma como referencia la tasa máxima para determinados préstamos personales de libre destino, sin garantía y a tasa fija que publica el Banco de la Nación Argentina. Las tasas que superen los parámetros establecidos por el régimen podrán ser consideradas excesivas, abusivas o desproporcionadas, de acuerdo con las condiciones previstas en la legislación provincial.
Otro elemento central es la creación de un Registro Provincial de Proveedores de Servicios de Crédito para Consumo, cuya inscripción será obligatoria para quienes estén alcanzados por la normativa.
La autoridad de aplicación tendrá facultades de fiscalización sobre las operaciones y podrá intervenir ante denuncias de consumidores. La falta de inscripción puede derivar en sanciones, que incluyen multas y, en determinados casos, medidas como la clausura o inhabilitación de plataformas.
El régimen también establece restricciones frente a determinadas prácticas. Entre ellas aparecen la retención de documentos personales, tarjetas o claves, los cargos que no hayan sido informados previamente, garantías manifiestamente desproporcionadas y mecanismos de cobranza intimidatorios o vejatorios.
CONCILIACIÓN Y REFINANCIACIÓN PARA LOS HOGARES
La ley contempla además mecanismos destinados a las personas que ya se encuentran endeudadas y tienen dificultades para afrontar sus obligaciones.
Durante la emergencia, determinadas medidas cautelares de embargo y ejecuciones judiciales promovidas por proveedores alcanzados por el régimen quedan suspendidas en los casos contemplados por la normativa. La suspensión no significa que las deudas sean eliminadas ni condonadas, sino que abre una instancia para revisar las condiciones de esas obligaciones.
En esas situaciones se establece una instancia obligatoria de conciliación administrativa. Allí podrán analizarse los intereses, cargos, imputaciones realizadas sobre el capital y las condiciones de los planes de pago.
El objetivo es que las partes puedan alcanzar una alternativa de refinanciación que tenga en cuenta la capacidad económica del deudor y evite que una obligación termine comprometiendo de manera permanente los ingresos necesarios para sostener los gastos básicos del hogar.
Desde el Gobierno provincial remarcaron que el régimen no implica desconocer las deudas ni impedir el funcionamiento de la actividad financiera, sino establecer mecanismos de control frente a operaciones consideradas abusivas y generar herramientas para los consumidores que atraviesan una situación de sobreendeudamiento.
LA SITUACIÓN DEL BANCO RIOJA
La medida provincial fue acompañada por decisiones específicas relacionadas con el Banco Rioja, la entidad financiera de la provincia.
A fines de agosto, el Gobierno anunció una reducción acumulada de 20 puntos porcentuales en las tasas de los préstamos personales ofrecidos por la entidad para determinados grupos de clientes. Las nuevas condiciones alcanzaron a empleados de la administración pública provincial, jubilados que cobran sus haberes a través del Banco Rioja y trabajadores del sector privado que perciben sus salarios mediante la entidad.
Según lo informado por funcionarios provinciales, la tasa nominal anual quedó en 52% para préstamos de hasta 12 meses y en 56% para operaciones de hasta 36 meses, a lo que debe agregarse el IVA correspondiente a los intereses.
También se anunció un esquema de reestructuración para clientes con más de 90 días de mora, con plazos que pueden llegar hasta los 48 meses, de acuerdo con las condiciones de cada caso.
El ministro de Trabajo, Empleo e Industria, Federico Bazán, estimó que existían alrededor de 5.000 personas con préstamos del Banco Rioja en situación irregular. El objetivo planteado fue facilitar la regularización de esas obligaciones y evitar que los deudores deban recurrir a mecanismos informales de financiamiento.
Para los saldos de las tarjetas Mastercard del Banco Rioja también se anunció un esquema de reestructuración, con plazos de hasta 36 meses y tasa fija, según las condiciones comunicadas por la entidad.
EL SOBREENDEUDAMIENTO COMO PROBLEMA SOCIAL
La discusión sobre el crédito dejó de estar limitada al sistema financiero y comenzó a adquirir una dimensión social. En un escenario de ingresos familiares presionados por los gastos cotidianos, los préstamos personales, las tarjetas de crédito y las aplicaciones financieras pueden convertirse en herramientas utilizadas para afrontar alimentos, medicamentos, servicios y otros consumos esenciales.
La problemática tiene una particularidad: una persona puede tomar un crédito para cubrir un gasto puntual y posteriormente recurrir a otro préstamo para afrontar la primera obligación. Si a eso se agregan intereses, refinanciaciones y cargos, la deuda puede crecer hasta superar la capacidad de pago del hogar.
Ese fenómeno es el que la administración riojana busca abordar mediante el nuevo régimen.
El propio Gobierno provincial resumió el criterio que sostiene la medida con una definición sobre el papel que debe cumplir el Estado: “Cuando una familia se endeuda para sostener necesidades básicas, no puede quedar sola frente a condiciones abusivas”.
La discusión, además, coincide con el tratamiento parlamentario que comenzó en el Congreso nacional sobre la morosidad de los hogares. Según datos citados durante el debate legislativo, más de 20 millones de argentinos tienen algún tipo de deuda y la morosidad alcanzaría al 26,1%, aunque esas cifras corresponden a estimaciones y fuentes utilizadas en la discusión parlamentaria y no deben confundirse con un único indicador oficial del BCRA.
LA DISCUSIÓN SOBRE LOS LÍMITES PROVINCIALES
El régimen riojano también abre un debate jurídico y económico sobre hasta dónde pueden llegar las provincias en la regulación de las relaciones de crédito.
La normativa se concentra principalmente en los proveedores no financieros que operan en el territorio provincial y deja fuera de su esquema general a las entidades sujetas a la regulación nacional específica del sistema financiero.
El Gobierno provincial sostiene que la medida se encuadra en sus facultades de protección de los consumidores y control de las actividades que se desarrollan dentro de la provincia. A partir de la creación del registro y de los mecanismos de fiscalización, La Rioja busca identificar a los prestamistas que ofrecen créditos de consumo y establecer reglas de transparencia para sus operaciones.
La normativa también contempla la intervención de organismos provinciales de seguridad y del Ministerio Público Fiscal cuando puedan existir indicios de usura u otras conductas que excedan una relación crediticia legítima.
UN CAMBIO QUE YA FUE CONVERTIDO EN LEY
Aunque la noticia volvió a cobrar relevancia con las nuevas declaraciones del Gobierno provincial, es importante precisar la cronología: el DNU 1293/2026 no quedó únicamente como una decisión unilateral del gobernador.
Quintela firmó el decreto el 19 de agosto. Al día siguiente, la Cámara de Diputados de La Rioja lo ratificó mediante la Ley 10.901. Posteriormente, el gobernador promulgó la norma mediante el Decreto 1330/2026 y fue publicada en el Boletín Oficial provincial el 25 de agosto.
Por lo tanto, el régimen actualmente vigente combina el decreto original con la posterior ratificación legislativa.
La emergencia tiene una duración de 180 días, durante los cuales estarán vigentes las herramientas especiales previstas para las operaciones alcanzadas por la normativa. El desafío para la Provincia será determinar cómo funcionarán en la práctica los mecanismos de fiscalización, conciliación y refinanciación y cuál será su impacto sobre los hogares y los proveedores de crédito.
La decisión de Quintela se produce, además, mientras el endeudamiento familiar ocupa un lugar cada vez más visible en la agenda política argentina. La Rioja convirtió así el problema del sobreendeudamiento en una política provincial específica, con controles sobre prestamistas y herramientas para consumidores, mientras en el Congreso nacional avanza en paralelo el debate sobre la morosidad de los hogares.
En definitiva, la Ley 10.901 no elimina las obligaciones financieras existentes, sino que establece un marco de protección, control y negociación para determinadas operaciones de crédito de consumo. Su aplicación durante los próximos meses permitirá evaluar el alcance real de una de las respuestas provinciales más importantes frente al crecimiento de la morosidad y las dificultades de las familias para afrontar sus deudas.