DIPUTADOS POSTERGÓ EL DEBATE SOBRE EL ENDEUDAMIENTO FAMILIAR Y EL PROYECTO VOLVIÓ A COMISIÓN
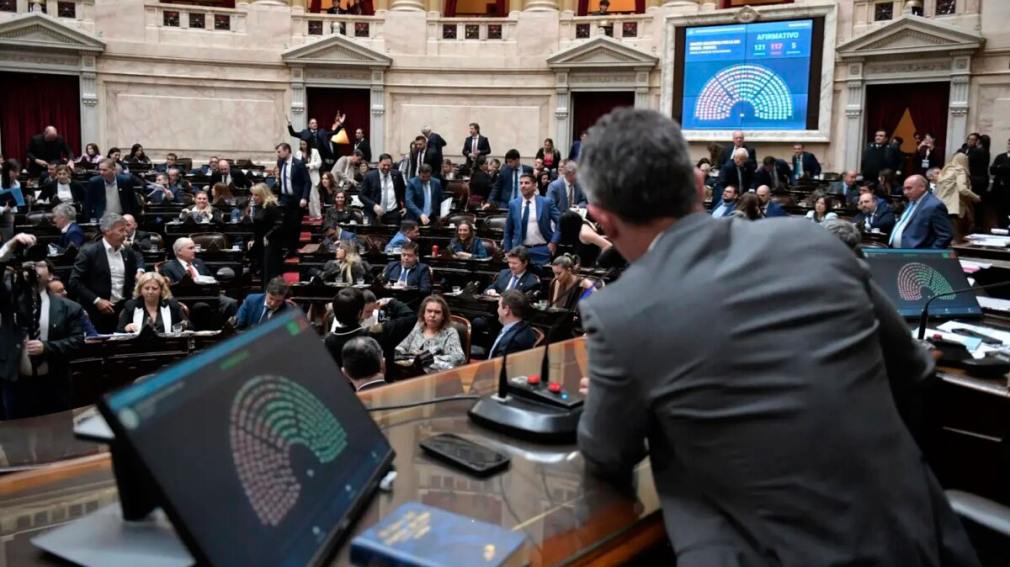
22 octubre, 2026Tras más de 15 horas de sesión, el oficialismo consiguió que la iniciativa regresara a comisión con 121 votos a favor, 117 en contra y cinco abstenciones. La decisión frenó el tratamiento de dos propuestas enfrentadas: mientras el Gobierno prioriza la transparencia crediticia y la educación financiera, la oposición plantea refinanciar deudas y limitar el peso de las cuotas sobre los ingresos. El debate quedó sin una fecha definida para volver al recinto.
La Cámara de Diputados resolvió durante la madrugada de este jueves devolver a comisión los proyectos vinculados con el endeudamiento familiar, luego de que el oficialismo y la oposición no consiguieran reunir los votos necesarios para avanzar con sus respectivos dictámenes. La decisión llegó al cierre de una extensa sesión legislativa, en la que se trataron iniciativas relacionadas con la discapacidad, la propiedad privada y otros asuntos de alcance nacional.
La moción fue presentada por la diputada de La Libertad Avanza Silvana Giudici, quien propuso retomar el análisis en comisión para intentar construir acuerdos más amplios. La propuesta obtuvo 121 votos afirmativos, 117 negativos y cinco abstenciones, por lo que el proyecto oficialista regresará a las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia.
El resultado representó un revés para quienes buscaban una definición inmediata sobre la situación de los hogares endeudados. La Cámara no aprobó ni rechazó de manera definitiva ninguna de las iniciativas: el tratamiento quedó postergado y no se estableció una fecha para volver a discutirlas en el recinto.
La votación dejó expuesta la principal diferencia entre los dos bloques de propuestas: el oficialismo apunta a mejorar la información disponible para quienes solicitan créditos, mientras que la oposición busca incorporar herramientas directas para aliviar a las personas que ya tienen dificultades para pagar sus obligaciones.
El proyecto impulsado por La Libertad Avanza, con el acompañamiento del PRO y la Unión Cívica Radical, lleva el nombre de Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores. Su objetivo es establecer reglas comunes para las entidades que ofrecen financiamiento y para quienes acceden a préstamos, con especial atención a las operaciones realizadas a través de plataformas digitales.
Entre sus principales disposiciones, la iniciativa propone que los usuarios reciban información clara sobre las condiciones de los créditos, las tasas y los costos asociados. También contempla mecanismos para facilitar la precancelación de deudas, consultar el perfil de riesgo financiero y conocer con mayor precisión las obligaciones asumidas.
En materia de operaciones digitales, el texto incorpora medidas de validación de identidad y consentimiento para evitar contrataciones fraudulentas. Busca impedir que el silencio del usuario o una opción seleccionada de antemano sean considerados una aceptación válida de las condiciones de un préstamo.
Sin embargo, el dictamen oficialista no establece límites generales a las tasas de interés ni obliga a las entidades financieras a ofrecer planes extraordinarios de refinanciación para las personas que se encuentran en una situación crítica de endeudamiento. El enfoque del Gobierno consiste en mejorar la transparencia y la prevención, sin establecer un régimen de alivio obligatorio para los deudores.
Durante el debate, el diputado libertario Santiago Pauli defendió la iniciativa al sostener que pretende generar un marco común de reglas para quienes otorgan créditos y quienes los solicitan. Desde esa perspectiva, el acceso a información más clara y la educación financiera permitirían reducir los abusos y mejorar las decisiones de los consumidores.
La oposición, en cambio, impulsó un proyecto de regularización y alivio financiero que propone declarar la emergencia por 180 días. La iniciativa fue respaldada por Unión por la Patria, sectores de Provincias Unidas y la Coalición Cívica, y apunta a establecer mecanismos concretos para quienes acumulan atrasos en el pago de sus obligaciones.
El dictamen opositor plantea un régimen voluntario de refinanciación para personas con más de 60 días de mora y deudas que no superen el equivalente a dos canastas básicas totales para un hogar tipo 2. El esquema prevé un mínimo de 12 cuotas y establece que el pago mensual no supere el 30% de los ingresos del deudor.
Además, propone limitar determinados intereses y condonar los intereses punitorios, sin eliminar el capital adeudado. La propuesta incluye disposiciones sobre cobranzas abusivas, portabilidad financiera y educación económica, con el propósito de evitar que las deudas se vuelvan impagables y facilitar que los usuarios puedan regularizar su situación.
Durante la discusión, legisladores opositores sostuvieron que la crisis de endeudamiento no puede abordarse únicamente con información sobre los productos financieros, porque una parte de los hogares enfrenta dificultades vinculadas con la pérdida de poder adquisitivo y el aumento de los gastos cotidianos.
El diputado de Provincias Unidas Martín Lousteau vinculó el problema con los ingresos insuficientes y el costo del crédito. Por su parte, la diputada de Unión por la Patria Kelly Olmos defendió la necesidad de establecer límites a los intereses y habilitar alternativas de refinanciación para las personas que ya no pueden cumplir con sus obligaciones.
Desde el otro lado, legisladores del PRO cuestionaron que se establezcan restricciones sobre las tasas y las condiciones de los préstamos. Argumentaron que una intervención de ese tipo podría reducir la oferta de crédito o dificultar el acceso al financiamiento para familias, trabajadores independientes y pequeños consumidores.
La falta de acuerdo sobre estas diferencias impidió que alguna de las dos propuestas avanzara. La vuelta a comisión permitirá que los bloques continúen negociando, aunque la ausencia de una fecha definida deja abierta la incertidumbre sobre cuándo podría retomarse el tratamiento.
El endeudamiento de los hogares, detrás de la discusión
La disputa legislativa se produce en un contexto de dificultades económicas para una parte importante de la población. Un relevamiento nacional de la consultora Zentrix, realizado entre el 22 y el 30 de septiembre de 2026 sobre 1.438 personas, indicó que el 65,3% de los encuestados se queda sin dinero antes del día 20 de cada mes.
El mismo estudio registró que el 56,2% había contraído deudas durante los seis meses anteriores y que el 81,8% consideraba que sus ingresos perdían frente a la inflación. Entre quienes recurrieron al crédito, los principales destinos señalados fueron la compra de alimentos y los gastos de salud, seguidos por el pago de tarifas y servicios.
Los resultados aportan un indicador sobre las dificultades económicas declaradas por los hogares, aunque no deben interpretarse como una medición oficial de la pobreza ni como una representación automática de toda la población. Para dimensionar el problema también es necesario considerar los datos de ingresos, consumo, inflación y morosidad publicados por los organismos correspondientes.
El endeudamiento familiar puede adoptar distintas formas: saldos impagos de tarjetas de crédito, préstamos personales, créditos de entidades no bancarias y obligaciones contraídas mediante aplicaciones o billeteras virtuales. Cuando los ingresos no alcanzan para cubrir los gastos corrientes, algunas familias recurren al financiamiento para comprar alimentos, pagar servicios o afrontar gastos médicos. Si las cuotas y los intereses se acumulan, la deuda puede volverse cada vez más difícil de cancelar.
El problema también plantea una discusión sobre las condiciones de acceso al crédito. Para el oficialismo, mejorar la información y prevenir el fraude constituye una herramienta para proteger a los consumidores. Para la oposición, en cambio, esas medidas resultan insuficientes cuando las personas ya están en mora y necesitan una alternativa concreta para reorganizar sus pagos.
Una sesión extensa y un debate que continúa abierto
El tratamiento del endeudamiento familiar quedó para el tramo final de una sesión especial que había comenzado el miércoles al mediodía y se extendió durante más de 15 horas. Antes de llegar a este punto, la Cámara de Diputados había avanzado con otros proyectos del temario, entre ellos iniciativas sobre propiedad privada, trazabilidad de medicamentos de alto riesgo, vandalismo rural y discapacidad.
La decisión de devolver el proyecto a comisión no resuelve el problema que motivó la discusión ni garantiza que las partes alcancen un acuerdo en el corto plazo. Para que alguna de las iniciativas vuelva al recinto será necesario continuar el trabajo parlamentario y reunir los apoyos suficientes para aprobar un dictamen.
El desenlace dejó en evidencia que, pese a las negociaciones previas, el oficialismo no contaba con los votos necesarios para aprobar su propuesta en los términos previstos y optó por postergar la definición. La oposición, por su parte, tampoco consiguió llevar adelante su alternativa de refinanciación.
Mientras tanto, las familias que atraviesan dificultades para cumplir con sus compromisos financieros siguen sin una nueva herramienta legislativa específica derivada de este debate. El próximo paso dependerá de las negociaciones en comisión y de la posibilidad de acercar posiciones entre dos enfoques que difieren tanto en el papel del Estado como en las medidas necesarias para enfrentar el sobreendeudamiento.